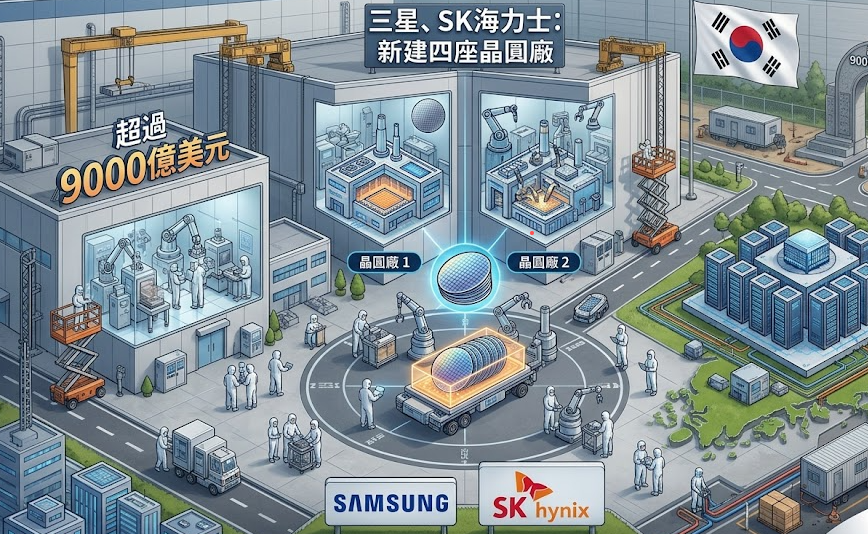
超過9000億美元。這不是單一企業的投資,而是韓國政府與多家大型企業共同推動的AI產業布局。三星、SK海力士、SK集團、GS以及Naver等企業,將在未來十年陸續投入資金,從記憶體晶片、HBM封裝到AI資料中心,打造一條完整的人工智慧產業鏈。
這項計畫,也被視為近年全球半導體產業最具規模的投資之一。
韓國為何選擇此刻全面加碼?
AI浪潮持續推進,正在改變全球半導體市場。
尤其大型語言模型、生成式AI及雲端運算快速發展,高頻寬記憶體(HBM)已成為AI加速器不可或缺的重要元件。作為全球記憶體晶片龍頭之一,三星與SK海力士自然希望在新一輪產業競賽中取得更大優勢。
另一方面,韓國政府也希望突破傳統半導體產業過度集中於首都圈的現況。
總統李在明指出,龍仁、平澤等既有半導體聚落已接近產能極限,因此決定將新增產能轉向西南部,希望兼顧產業升級與區域均衡發展。
幾組關鍵數據,看懂這場豪賭
這次投資規模之所以受到全球市場關注,主要來自幾組數字。
第一,是超過9000億美元的總投資。
其中包括三星、SK海力士新建晶圓廠,以及SK、GS、Naver等企業投入AI資料中心建設。如此龐大的資本支出,顯示韓國正試圖打造完整AI基礎設施,而非僅聚焦晶片製造。
第二,是超過5500億美元投入四座新晶圓廠。
這代表韓國希望提前鎖定未來數年的記憶體供應能力,以因應AI市場持續成長帶來的需求。
第三,是3560億美元投入AI資料中心。
資料中心不只是AI運算的重要基礎,更是未來雲端服務與模型訓練的重要支柱。晶片與算力同步布局,也反映韓國希望延伸整體AI價值鏈,而非只扮演零組件供應商。
此外,HBM封裝中心也將同步建設。由於HBM已成為AI GPU的重要搭配元件,市場普遍認為,此舉有助於提升韓國在高階記憶體市場的競爭力。
市場真正關注的,不只是投資金額
值得注意的是,這場競賽比拚的不只是資金。
市場更在意的是,韓國能否把投資真正轉化為產能。
半導體工廠從建設到量產通常需要數年時間,而AI市場需求是否能持續維持高速成長,目前仍存在不確定性。如果未來需求放緩,新建產能可能面臨供過於求的挑戰。
另一方面,韓國此次同步布局晶片與資料中心,也意味著競爭焦點正從單純晶片製造,逐步擴展到整個AI基礎設施。
分析人士認為,未來全球AI供應鏈競爭,可能不再只是誰能生產更多晶片,而是誰能建立完整的算力、生產與服務生態。
真正值得關注的是全球產業格局
說實話,9000億美元固然吸引眼球。
但真正值得關注的,是各國產業政策開始全面轉向AI。
過去,半導體競爭更多集中於製程技術;如今,資料中心、電力供應、封裝能力以及人才培養,都已成為競爭的重要環節。
換句話說,AI時代的競爭,不再只是企業之間的競爭,更是整個國家產業體系的競爭。
韓國此次整合政府資源與企業投資,也反映全球主要經濟體正積極透過產業政策,爭奪AI供應鏈中的核心地位。
韓國宣布超過9000億美元的AI與半導體投資計畫,不只是一次大型資本支出,更代表全球AI競賽正式進入新的階段。
從四座新晶圓廠、HBM封裝中心,到全國AI資料中心布局,韓國希望建立完整的AI產業生態,並鞏固其在全球供應鏈中的重要角色。
未來市場仍將持續觀察三個關鍵問題:新產能能否如期落地、AI需求是否持續增長,以及三星與SK海力士能否在快速變化的市場中維持技術領先。這些因素,都將影響這場史上規模龐大的產業布局最終能否達成預期目標。
FAQ
Q1:什麼是「內存末日(RAMageddon)」?
「內存末日」是市場對全球高階記憶體供應吃緊的形容,主要指HBM與DDR5等AI相關記憶體需求快速增加,導致供應不足與價格上升。這種情況主要受到AI訓練與大型資料中心快速擴張所帶動。
Q2:韓國為何將新晶圓廠設在西南部?
韓國政府認為,既有半導體重鎮龍仁與平澤已接近產能上限,因此希望透過西南地區的新投資,利用當地電力、水資源、土地及勞動力等優勢,同時帶動區域經濟發展,降低產業過度集中於首都圈的問題。
Q3:韓國此次AI投資對全球半導體市場有何影響?
分析人士認為,若相關計畫順利推進,韓國有望進一步強化HBM及AI晶片供應能力,提升全球AI供應鏈的重要性。不過,由於半導體產能建設週期較長,最終效果仍取決於未來AI市場需求是否持續成長,以及企業能否維持技術競爭力。